Conseils en investissement immobilier : le rendement ne paie pas toujours la mensualité
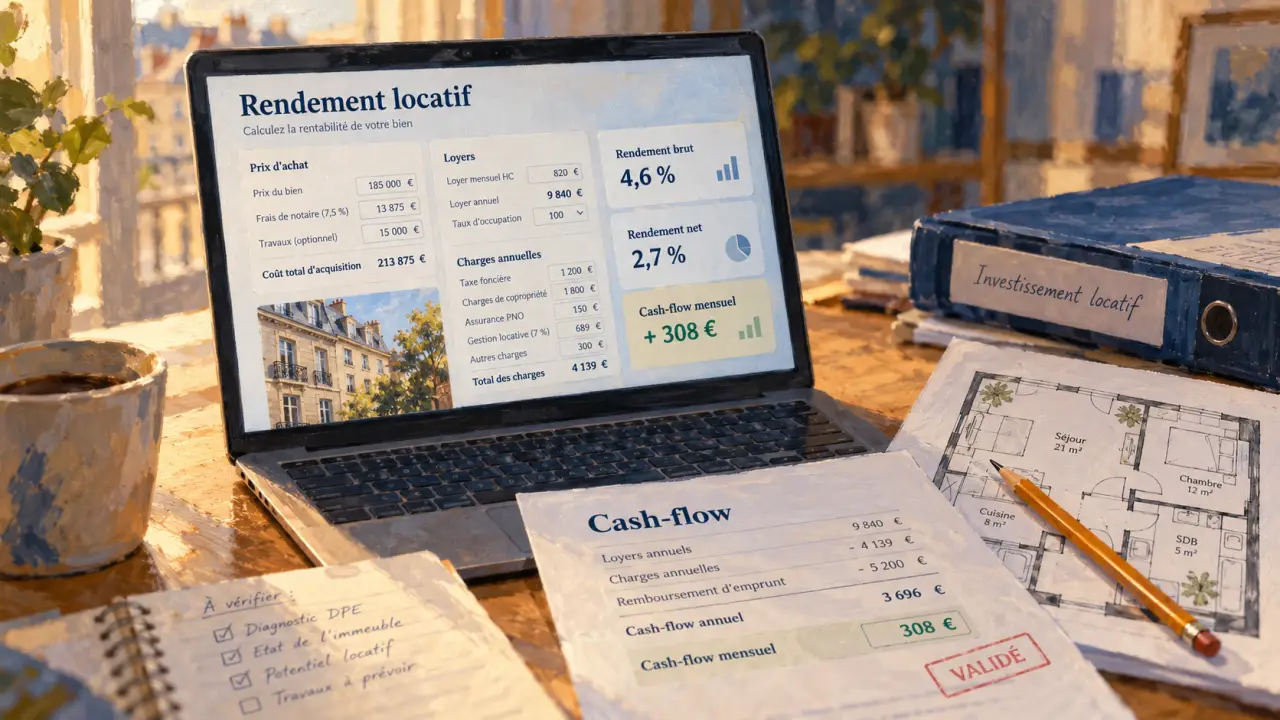
Un logement peut afficher un rendement séduisant et vous obliger à verser de l’argent chaque mois. Avant d’acheter pour louer, vérifiez trois éléments : la demande locative réelle, le revenu restant après toutes les dépenses et votre capacité à absorber un imprévu. Les conseils en investissement immobilier les plus utiles consistent à tester ces équilibres avant de rechercher un avantage fiscal.
Partir de votre effort d’épargne, pas du prix affiché
Préparer un complément de retraite, percevoir des revenus immédiats et transmettre un patrimoine ne conduisent pas au même achat. Un bien financé à crédit peut contribuer à constituer un patrimoine sans dégager de trésorerie pendant le remboursement. À l’inverse, rechercher un revenu disponible impose de surveiller particulièrement le montant emprunté et les dépenses récurrentes.
Calculer rendement et cash-flow locatif
Saisissez vos hypothèses pour obtenir une estimation de la rentabilité et de la trésorerie de votre projet.
Données du projet
Résultats estimés
Décomposition annuelle
Formule de la mensualité
P est le capital emprunté, i le taux mensuel et n le nombre total de mensualités. L’assurance emprunteur et les frais de garantie doivent être intégrés dans les charges saisies s’ils ne sont pas inclus ailleurs.
Test de sensibilité
Modifiez uniquement ces deux hypothèses pour observer leur impact sur la trésorerie. Aucun coefficient prédéfini par ville ou par type de bien n’est utilisé.
Fixez votre horizon de détention et la somme que vous pouvez consacrer au projet chaque mois, sans fragiliser votre budget. L’immobilier reste peu liquide : une vente prend du temps et son prix n’est pas garanti. Conservez une épargne disponible distincte de l’apport pour les réparations, les périodes sans locataire et les appels de fonds de copropriété.
Présenter un financement qui tient sans scénario parfait
La banque examine notamment vos revenus, vos crédits, votre taux d’endettement, votre reste à vivre et la tenue de vos comptes. Préparez justificatifs de revenus, relevés bancaires, situation patrimoniale, estimation locative et devis de travaux. Investir sans apport reste envisageable selon le dossier et les conditions bancaires, mais ne doit pas devenir une condition indispensable à votre stratégie.
Comparez le coût global du crédit, assurance emprunteur, garantie et frais compris, plutôt que le seul taux nominal. L’effet de levier permet d’acquérir un actif avec une épargne initiale limitée ; il amplifie aussi les difficultés si les loyers baissent ou si une revente intervient à perte.
Choisir un logement qui se loue et se revend
Une ville attractive ne suffit pas : la demande se vérifie à l’échelle du quartier, parfois de la rue. Identifiez les locataires visés, puis leurs besoins : transports pour les actifs, proximité des campus pour les étudiants, écoles et rangements pour les familles. Comparez les annonces concurrentes, leurs loyers et leur durée de publication. Un loyer affiché n’est pas nécessairement un loyer obtenu.
Consultez les ventes enregistrées dans DVF Etalab pour confronter le prix demandé aux transactions comparables. Examinez aussi la revente : un logement lumineux, fonctionnel et accessible peut intéresser des occupants comme des investisseurs, ce qui élargit le marché potentiel.
Neuf ou ancien : comparer le coût du logement prêt à louer
L’ancien permet d’observer le bâtiment et son environnement, mais impose d’estimer les rénovations. Le neuf peut limiter certains travaux immédiats, sans supprimer les charges, les défauts éventuels ni le risque locatif. Comparez le budget total, le délai avant perception des loyers et les prestations, plutôt que le prix au mètre carré seul.
- Examinez le DPE et les règles de décence énergétique applicables à la date prévue de location.
- Lisez les procès-verbaux d’assemblée générale, les charges et les travaux envisagés en copropriété.
- Faites chiffrer les interventions importantes avant de vous engager.
- Vérifiez l’encadrement des loyers et les contraintes locales éventuelles.
Les défauts peuvent produire un effet domino : une rénovation énergétique dépend d’un vote de copropriété, le vote retarde les travaux, puis le calendrier de location glisse alors que le crédit court déjà. Avant l’achat, repérez ces dépendances et précisez qui décide, qui paie et dans quel délai. Une réserve financière ne remplace pas une autorisation manquante.
Calculer le rendement puis la trésorerie réellement disponible
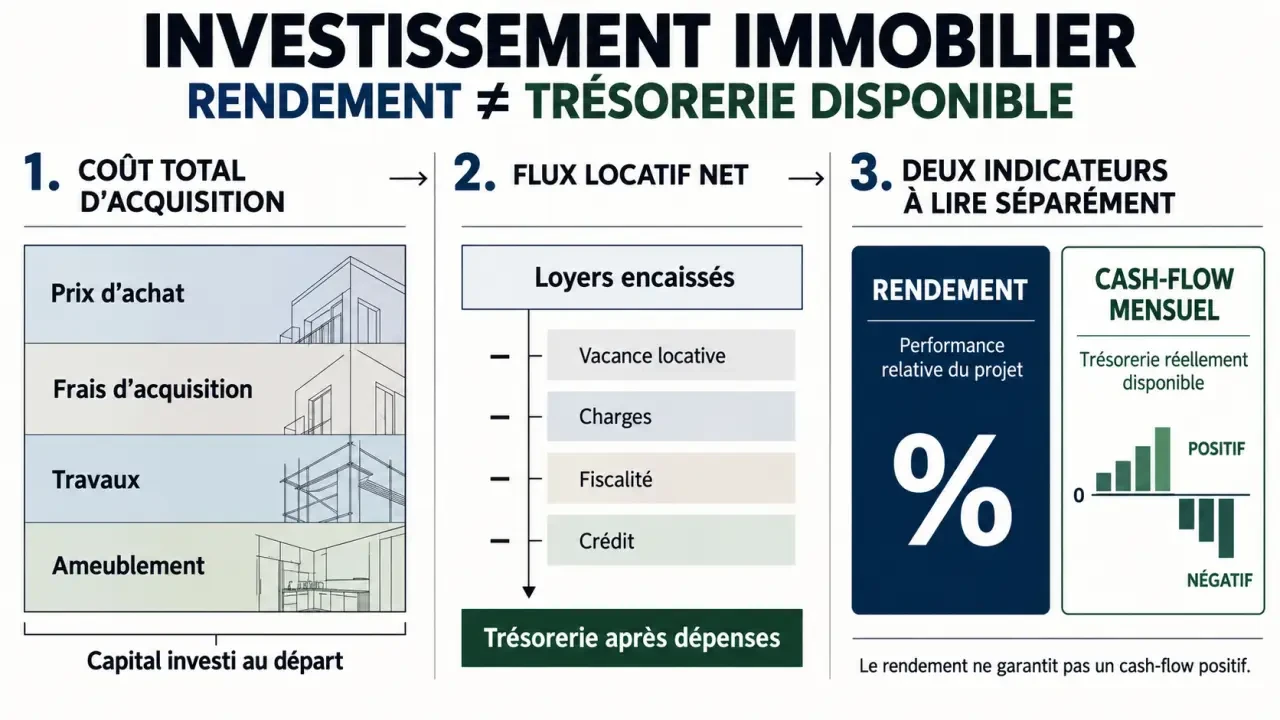
Le rendement mesure une performance ; le cash-flow mesure ce qui entre ou sort de votre compte. Pour comparer deux biens, utilisez toujours le même périmètre de calcul et un loyer hors charges réaliste. Intégrez au coût d’acquisition le prix, les frais d’achat, les travaux initiaux et l’ameublement éventuel.
| Indicateur | Calcul de travail | Utilité |
|---|---|---|
| Rendement brut | Loyers annuels hors charges ÷ coût total d’acquisition × 100 | Premier tri entre plusieurs biens |
| Rendement net | Loyers diminués des charges du propriétaire ÷ coût total × 100 | Mesure avant fiscalité et financement |
| Rendement net-net | Revenu net diminué de la fiscalité applicable ÷ coût total × 100 | Comparaison adaptée à votre situation fiscale |
| Cash-flow | Encaissements moins toutes les sorties, remboursement du crédit compris | Évaluation de l’effort d’épargne |
Déduisez notamment la taxe foncière restant à votre charge, les charges non récupérables, les assurances, la gestion, l’entretien et une provision pour vacance locative. Distinguez les dépenses prévisibles des gros travaux ponctuels afin de ne pas les oublier ou les compter deux fois.
Avec 800 euros de mensualité pour 700 euros de loyer, le déficit atteint déjà 100 euros par mois avant les autres dépenses. Le remboursement du capital constitue progressivement un patrimoine, mais ne rend pas cette trésorerie disponible. Testez aussi une période sans locataire, une réparation importante et une revente sans plus-value : votre budget doit pouvoir supporter un scénario moins favorable.
Associer mode de location et fiscalité avant de signer
Le choix entre location nue et meublée dépend d’abord de la demande locale et de votre disponibilité. Un loyer supérieur ne garantit pas un meilleur résultat si l’ameublement, le renouvellement des équipements et les changements de locataires coûtent davantage.
Comparer les régimes sur une simulation complète
En location nue, les loyers relèvent généralement des revenus fonciers. Le micro-foncier prévoit, sous conditions, un plafond de 15 000 euros de revenus annuels et un abattement de 30 %. Le régime réel permet de déduire certaines charges effectivement supportées ; un déficit foncier peut être utilisable sous conditions. Des travaux importants justifient donc une comparaison chiffrée.
La location meublée relève des bénéfices industriels et commerciaux, avec un régime micro ou réel selon la situation. Le statut LMNP ne signifie pas absence d’impôt. Au réel, charges et amortissements obéissent à des règles spécifiques ; faites également étudier les conséquences à la revente. Vérifiez les seuils et dispositions en vigueur avant toute décision.
La courte durée ajoute des frais de ménage, de commercialisation et une activité plus soutenue. Elle peut aussi nécessiter des formalités ou autorisations locales. Ne fondez pas votre acquisition sur cette exploitation sans avoir vérifié sa faisabilité, y compris au regard du règlement de copropriété.
Choisir la détention et organiser la gestion jusqu’à la sortie
La détention directe permet de maîtriser le choix du bien et les décisions. Une SCI, composée d’au moins 2 associés, sert notamment à organiser une détention collective et la transmission. Ce n’est pas un avantage fiscal automatique : statuts, fonctionnement et choix entre impôt sur le revenu et impôt sur les sociétés méritent une étude, notamment pour la location meublée et la revente.
Une SCPI permet d’acquérir des parts d’un patrimoine géré par une société de gestion, généralement à partir de quelques centaines à quelques milliers d’euros. Elle évite la gestion quotidienne d’un logement, mais comporte des frais, un risque de perte en capital, des revenus non garantis et une liquidité incertaine. Examinez les conditions de retrait autant que les distributions annoncées.
Pour un bien détenu directement, préparez la mise en location : loyer conforme au marché et aux règles locales, diagnostics, sélection du dossier dans le respect de la loi, bail et état des lieux. Une assurance loyers impayés comporte des critères d’éligibilité et des exclusions. Une agence peut déléguer les tâches courantes, sans supprimer votre responsabilité ni les dépenses.
Enfin, choisissez chaque professionnel pour une mission précise : notaire pour l’acquisition et la détention, expert-comptable pour certaines simulations fiscales, courtier pour le financement, gestionnaire pour la location. Demandez des honoraires écrits et les éventuelles commissions perçues. Achetez lorsque le projet reste cohérent après charges, fiscalité et imprévus, pas seulement lorsque sa présentation commerciale paraît convaincante.
Articles qui pourraient vous intéresser :
 Valmoura : fonctionnement, intérêts et limites de ce dispositif financier
 Hangar en maison : 4 étapes clés pour réussir votre changement de destination
 Comment vendre un bien de luxe sans l’exposer, le brader ni bloquer la transaction ?
 Agglo coffrant : un coffrage permanent pour les murs fortement sollicités