Investissement immobilier neuf : calculez ce qui reste après le crédit et les charges
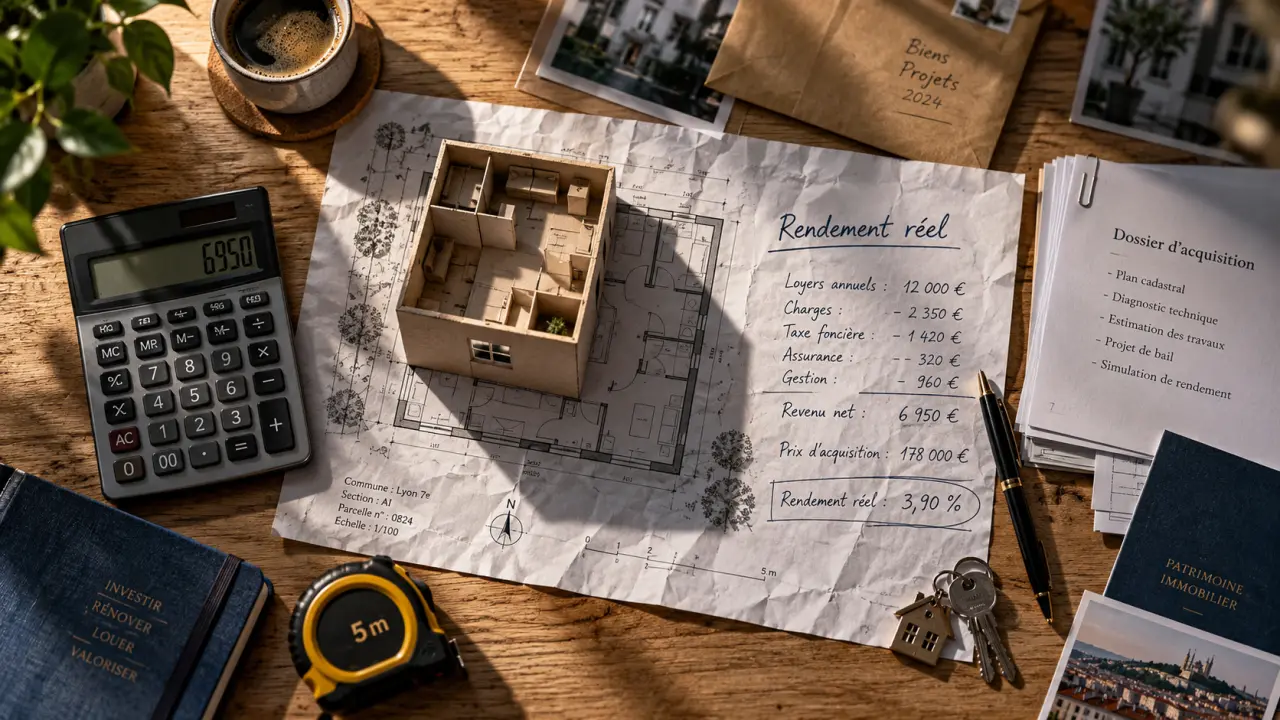
Un investissement immobilier neuf peut constituer un patrimoine et préparer des revenus complémentaires, mais un logement performant ne garantit pas une opération rentable. Avant de réserver, il faut confronter le prix total au loyer réellement envisageable, puis intégrer crédit, charges, fiscalité et périodes sans locataire. L’avantage fiscal vient ensuite : il ne doit jamais compenser artificiellement un mauvais emplacement ou un prix excessif.
Choisir le neuf pour ses qualités, pas pour une promesse de rendement
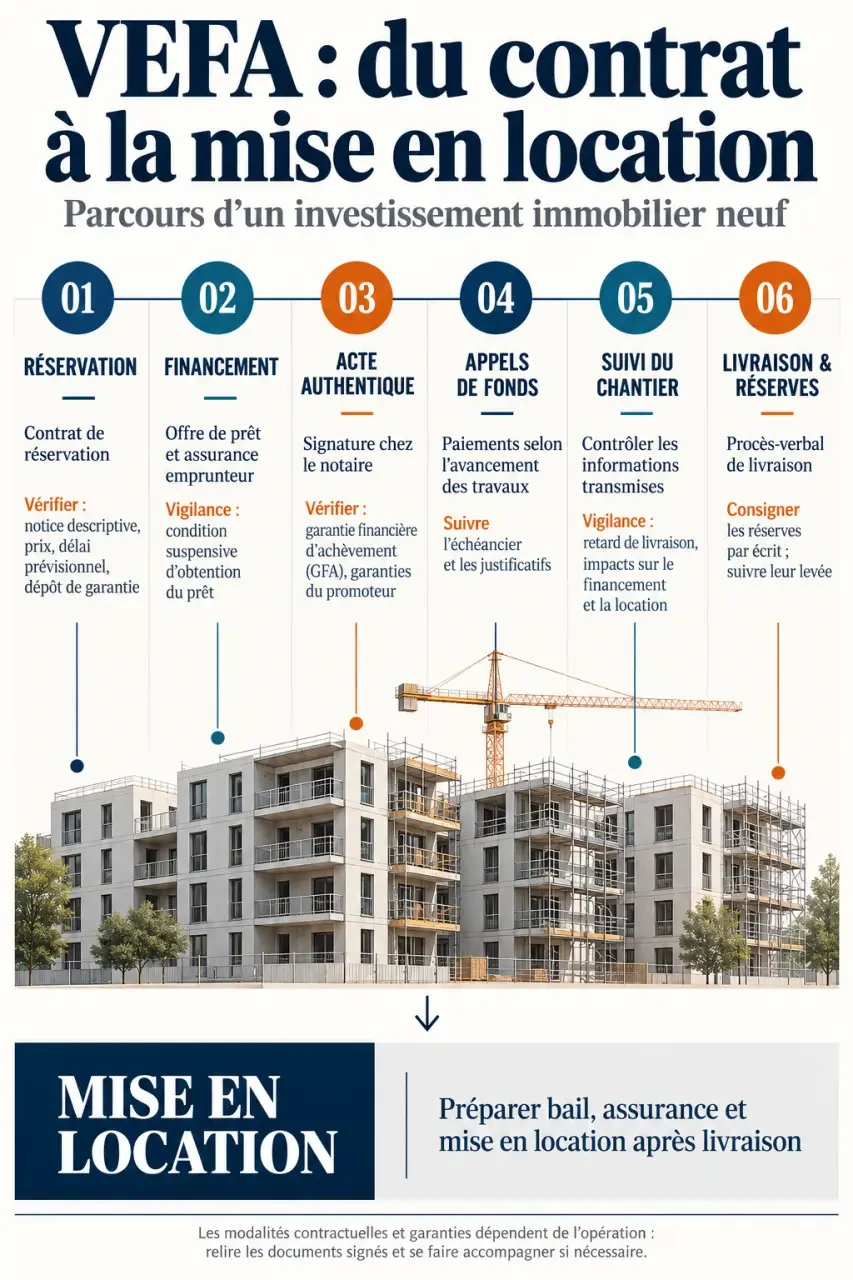
L’investissement locatif consiste à acheter un logement pour le louer, contrairement à l’acquisition d’une résidence principale destinée à être occupée. Dans le neuf, l’achat peut porter sur un bien achevé ou sur un logement en vente en l’état futur d’achèvement, appelée VEFA. Dans ce second cas, vous achetez sur plan et payez progressivement selon l’avancement du chantier.
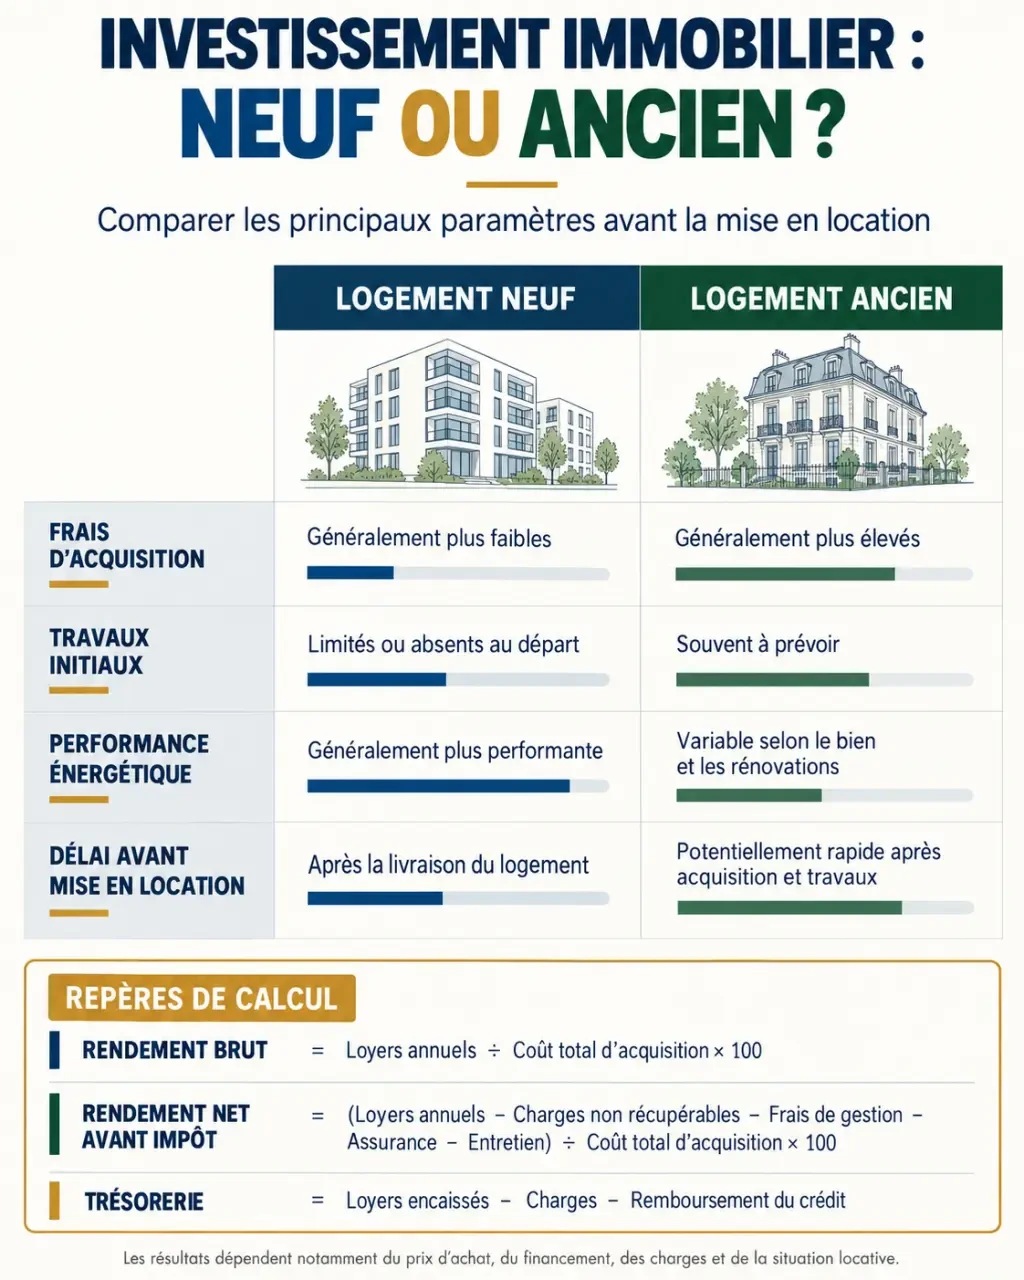
Le neuf offre une meilleure visibilité sur les dépenses initiales : équipements récents, travaux de rénovation généralement limités et frais d’acquisition réduits. Les frais couramment appelés « frais de notaire » représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cela ne suffit toutefois pas à effacer un éventuel écart de prix d’achat.
| Critère | Logement neuf | Logement ancien |
|---|---|---|
| Prix et emplacement | Prix parfois supérieur, quartiers en développement | Offre plus large dans les quartiers déjà établis |
| Travaux | Besoin généralement limité au départ | Rénovation privative et copropriété à examiner |
| Énergie | Normes récentes selon la date du permis | Performance très variable selon le bâtiment |
| Disponibilité | Attente possible avant livraison | Mise en location parfois plus rapide |
La RE2020 encadre les constructions concernées par son calendrier d’application. Elle renforce les exigences environnementales et de confort, sans dispenser de vérifier les caractéristiques précises du programme.
Imaginez l’enveloppe du bâtiment comme une membrane : elle doit limiter les échanges thermiques indésirables tout en permettant un renouvellement d’air maîtrisé. Pour un bailleur, cela invite à regarder au-delà de l’étiquette énergétique : ventilation accessible pour l’entretien, protections solaires et confort d’été comptent aussi. Un appartement bien isolé mais difficile à rafraîchir peut décevoir ses occupants et favoriser leur départ.
Calculer le rendement et l’effort d’épargne séparément
Le rendement mesure la performance du bien ; la trésorerie mesure ce qu’il vous reste chaque mois. Un investissement peut afficher un rendement positif tout en nécessitant un versement régulier de votre poche.
Partir du coût complet et d’un loyer vérifié
Le budget comprend le prix, les frais d’acquisition, les frais de financement, les éventuels meubles et les dépenses nécessaires à la location. Pour le loyer, comparez des logements réellement concurrents : même quartier, surface, étage, stationnement et type de bail. Vérifiez également les règles locales d’encadrement et les plafonds éventuels du montage retenu.
- Rendement brut : loyers annuels hors charges divisés par le coût total d’acquisition, multipliés par 100.
- Rendement net avant impôt : loyers diminués des dépenses annuelles non récupérables, rapportés au même coût total.
- Trésorerie : loyers encaissés moins dépenses, échéances du crédit et fiscalité effectivement supportée.
Les dépenses comprennent notamment la taxe foncière restant à votre charge, l’assurance propriétaire, la gestion, les charges non récupérables, l’entretien et une provision pour vacance locative. Évitez de compter deux fois l’assurance emprunteur si elle figure déjà dans les mensualités.
Utiliser le crédit sans dépendre d’un scénario parfait
L’effet de levier permet d’acheter un actif supérieur à l’épargne immédiatement disponible. Les loyers participent au remboursement, mais les mensualités restent dues même sans locataire. Comparez le coût total des prêts, assurance et garanties comprises, et prévoyez les intérêts intercalaires éventuels pendant la construction.
Testez un retard de livraison, une relocation plus lente et un loyer inférieur à l’estimation commerciale. Conservez une réserve de sécurité distincte de l’apport. Le PTZ, destiné sous conditions à la résidence principale, ne constitue pas un financement ordinaire de l’investissement locatif.
Adapter la fiscalité au revenu recherché et à la durée de détention
La bonne stratégie dépend de votre imposition, de votre besoin de loyers immédiats et de votre capacité à immobiliser votre argent. Une déduction réduit une base imposable ; elle n’équivaut pas à un remboursement du même montant. Faites comparer les solutions sur toute la détention, revente comprise.
| Stratégie | Fonctionnement | Vigilance principale |
|---|---|---|
| Location nue classique | Revenus relevant de la fiscalité foncière | Charges déductibles et imposition personnelle |
| LMNP | Location meublée, micro-BIC ou régime réel | Mobilier, comptabilité et conséquences à la revente |
| Jeanbrun | Amortissement sous conditions pour le bailleur | Éligibilité, plafonds et engagement locatif |
| LLI, éventuellement meublé | Location intermédiaire encadrée | Structure de détention et obligations durables |
| Nue-propriété | Achat sans perception des loyers pendant le démembrement | Absence de revenus et clauses de répartition des charges |
En LMNP, le micro-BIC prévoit notamment un abattement de 50 % pour la location meublée longue durée, sous réserve d’éligibilité. Au réel, certaines charges et l’amortissement peuvent réduire le résultat imposable selon les règles applicables. L’amortissement n’est pas une économie de trésorerie automatique et son traitement à la revente doit entrer dans la simulation.
Le dispositif Jeanbrun est présenté avec un engagement minimal de 9 ans, une base amortissable correspondant à 80 % de la valeur et des taux annuels de 3,5 à 5,5 %, selon les conditions locatives, jusqu’à 12 000 € de déduction annuelle. Avant toute réservation, faites confirmer le texte applicable, les plafonds et l’éligibilité exacte du logement.
Le LLI peut bénéficier d’une TVA à 10 % sous conditions, avec des engagements pouvant courir sur 15 à 20 ans. Le meublé ne rend pas ces avantages automatiquement cumulables. En nue-propriété, la décote annoncée est généralement de 30 à 40 % pour un démembrement souvent fixé à 15 à 20 ans : cette solution convient davantage à un revenu différé qu’à un complément immédiat. Le Pinel n’est plus ouvert aux nouvelles acquisitions.
Vérifier le quartier et sécuriser l’achat jusqu’à la location
Commencez par le locataire probable : étudiant, jeune actif ou famille. Visitez le quartier, contrôlez les transports existants, les commerces et les pôles d’emploi. Un projet d’aménagement annoncé ne vaut pas un service déjà opérationnel. Examinez aussi l’offre concurrente susceptible d’arriver à la livraison.
Demandez les références livrées du promoteur, la notice descriptive, les plans, le budget prévisionnel de copropriété et les justificatifs de garanties. La garantie financière d’achèvement protège l’achèvement de l’opération dans les conditions prévues ; elle ne garantit ni votre rendement ni l’absence de retard.
- Avant la réservation, faites valider financement, loyer et contraintes fiscales.
- Avant l’acte authentique, contrôlez avec le notaire les documents contractuels et les conditions suspensives.
- Pendant le chantier, anticipez les appels de fonds et un éventuel décalage des premières recettes.
- À la livraison, inspectez le logement et consignez précisément les réserves.
Les protections comprennent la garantie de parfait achèvement d’un an, la biennale de 2 ans et la décennale de 10 ans, selon leur objet et leurs conditions, à compter de la réception des travaux. Elles ne remplacent pas un contrôle attentif.
Enfin, chiffrez la gestion déléguée et vérifiez les exclusions d’une garantie loyers impayés. Avant de signer, exigez une simulation intégrant aussi la revente : prix prudent, frais, fiscalité et capital restant dû. Un patrimoine destiné à la retraite ou à la transmission se construit sur cette vision complète, pas seulement sur le premier avantage fiscal.