Location-vente immobilière : fonctionnement, coûts et conditions
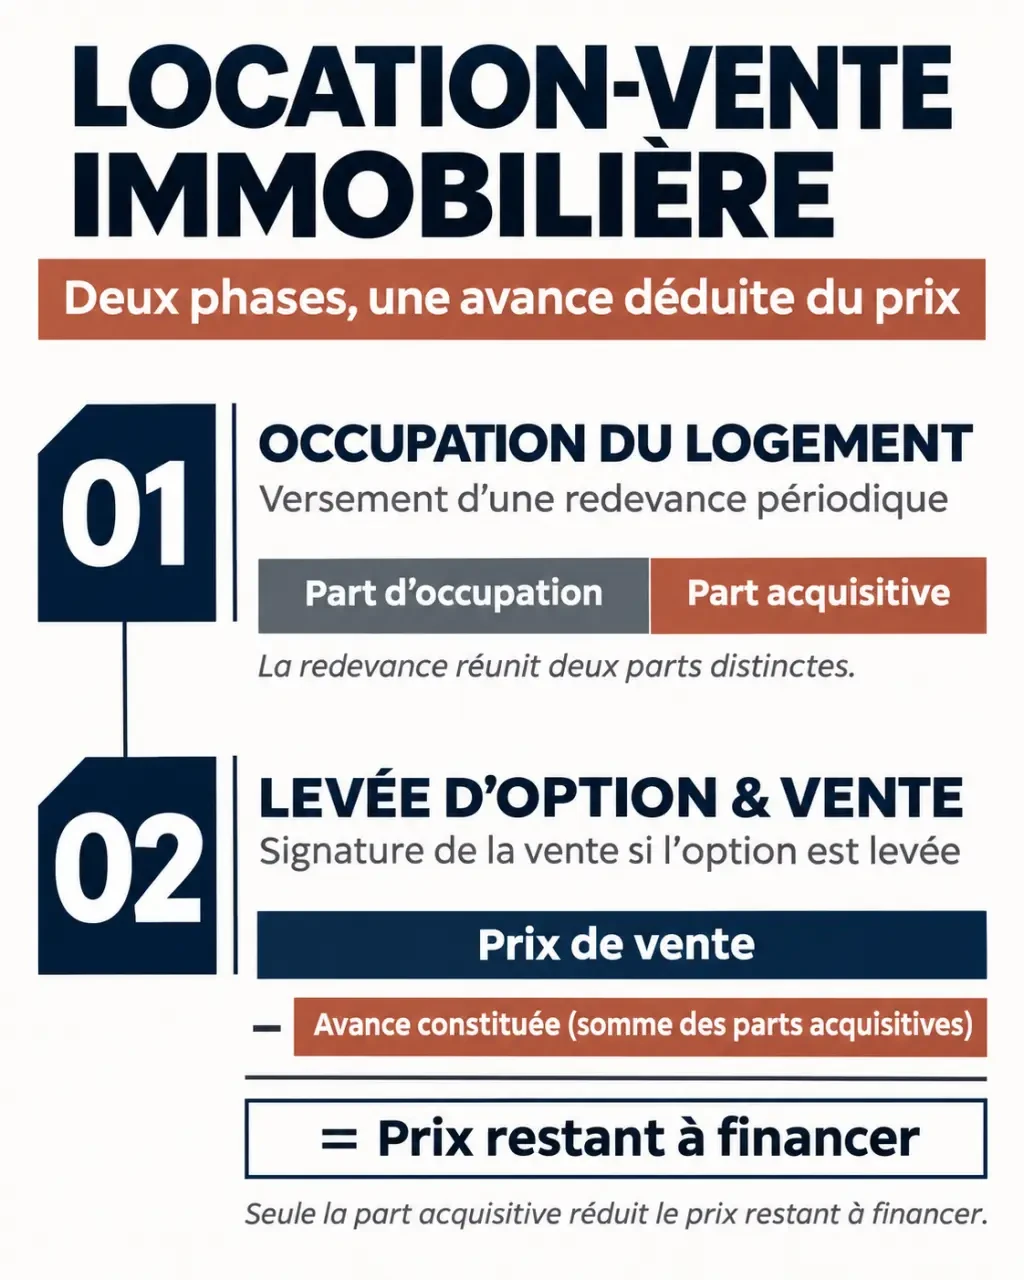
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter. Pendant cette première période, vous versez une redevance dont une partie rémunère l’occupation et une autre constitue une avance sur le prix. Si vous levez l’option d’achat, cette avance est déduite de la somme à payer.
Le prix et les principales conditions sont fixés dès le départ. Ce montage peut aider à préparer un apport, mais il ne garantit pas l’obtention d’un crédit.
Location-vente immobilière : de quoi parle-t-on ?
La location-vente désigne couramment la location-accession : le propriétaire s’engage à vendre un bien à un occupant qui dispose de la faculté de l’acheter. Tant que la vente définitive n’est pas conclue, l’occupant n’est pas propriétaire.
Calculer le montant restant à financer
Saisissez les montants et la durée pour obtenir une estimation fondée sur vos données.
Estimation
- Redevances totales
- —
- Avance constituée (part acquisitive)
- —
- Prix restant à financer
- —
- Total des frais saisis
- —
- Coût total du projet en cas d’achat
- —
Formules utilisées
Redevances totales = (part d’occupation + part acquisitive) × durée.
Avance constituée = part acquisitive × durée.
Prix restant à financer = prix de vente − avance constituée − acompte ou somme initiale.
Total des frais = frais d’acquisition + frais de financement.
Coût total du projet = redevances totales + prix restant à financer + somme initiale + frais saisis.
Résultat indicatif : il ne garantit pas l’obtention d’un crédit et n’intègre que les charges et coûts renseignés. Les montants et formules ne tiennent pas compte d’autres frais éventuels.
À la différence d’une location classique, le contrat organise dès l’origine une acquisition possible et prévoit une fraction de redevance imputable sur le prix. Dans un bail ordinaire, les loyers payés ne constituent pas automatiquement une épargne pour acheter le logement.
Les expressions « location avec option d’achat » et « leasing immobilier » sont parfois utilisées pour décrire des offres proches. Elles ne suffisent pas à identifier leur cadre juridique. Le crédit-bail immobilier, notamment utilisé pour des locaux professionnels, relève d’un mécanisme distinct de la location-accession d’un logement.
Comment se déroule une location-accession ?
1. Le contrat fixe les règles de départ
Le vendeur et le futur occupant conviennent notamment du prix, de la période d’occupation, de la redevance et des conditions d’achat. Un contrat préliminaire peut précéder le contrat définitif. L’acte de location-accession est établi devant notaire : son intervention sécurise la formalisation des engagements des deux parties.
Le logement peut être une maison ou un appartement. Une somme de réservation ou un acompte peut être prévu. Il faut distinguer cette somme de la part acquisitive versée chaque mois et comprendre son sort si le projet n’aboutit pas.
2. Vous occupez le logement et payez une redevance
La redevance réunit deux éléments :
- La part d’occupation rémunère l’usage du logement. Comme un loyer, elle n’est pas déduite du prix de vente.
- La part acquisitive constitue une avance sur le prix. Les sommes cumulées viennent en déduction lorsque l’achat est réalisé.
La redevance ne représente toutefois pas à elle seule votre budget : ajoutez les charges, l’assurance et les dépenses d’entretien qui vous incombent.
3. Vous choisissez d’acheter ou non
La levée d’option est la décision d’acquérir le bien aux conditions prévues. Un achat avant le terme peut être possible si les conditions contractuelles le permettent.
Pour devenir propriétaire, vous devez ensuite financer le solde et signer l’acte de vente. Si vous renoncez ou si votre financement échoue, la vente ne se réalise pas.
Exemple : combien reste-t-il à financer ?
Prenons un exemple simple, hors acompte, frais et éventuelle réduction de prix. Un logement coûte 200 000 €. La redevance mensuelle de 1 000 € comprend 750 € pour l’occupation et 250 € de part acquisitive. Après deux ans :
| Élément | Calcul | Montant |
|---|---|---|
| Redevances versées | 1 000 € × 24 mois | 24 000 € |
| Dont coût d’occupation | 750 € × 24 mois | 18 000 € |
| Dont avance sur le prix | 250 € × 24 mois | 6 000 € |
| Prix restant à régler | 200 000 € − 6 000 € | 194 000 € |
Les redevances versées ne réduisent donc pas toutes le prix : seule la part acquisitive le fait. Pour acheter, il faut encore couvrir le solde, avec un prêt et, éventuellement, un apport complémentaire. Les frais d’acquisition et de financement s’ajoutent au budget.
Le bon calcul comparatif : additionnez la part d’occupation, le prix du logement, les frais d’acquisition, le coût du crédit et les dépenses à votre charge. Comparez ce total au coût d’un achat immédiat, financé sur une durée comparable. La location-accession peut être utile pour attendre, sans être nécessairement la solution la moins chère.
Qui paie les charges, la taxe foncière et les travaux ?
Pendant la phase d’occupation, le locataire-accédant prend en charge l’entretien courant et les réparations qui lui reviennent. Il est redevable de la taxe foncière, bien que le vendeur reste propriétaire jusqu’à la vente. Le contrat précise aussi la répartition des charges de copropriété, des travaux plus importants et des assurances.
Cette distinction compte pour votre budget : une redevance abordable peut être accompagnée de charges ou de travaux significatifs. Lisez aussi les documents de copropriété lorsqu’il s’agit d’un appartement, notamment les dépenses et travaux déjà décidés.
Que se passe-t-il si la vente ne se fait pas ?
Si vous renoncez ou ne trouvez pas de prêt
Vous ne devenez pas propriétaire et devez quitter le logement dans les conditions applicables au contrat. La part d’occupation correspond à la période passée dans les lieux : elle ne devient pas une épargne remboursable.
La part acquisitive a vocation à être restituée si la vente ne se réalise pas, sous réserve des sommes ou indemnités éventuellement dues. Un refus de prêt n’a pas les mêmes effets selon que le contrat prévoit ou non une condition suspensive d’obtention de crédit.
Le contrat fixe la période pendant laquelle vous pouvez lever l’option et les modalités pour notifier votre décision. En cas de renonciation, les délais de départ et de restitution, ainsi que les indemnités éventuelles, dépendent du motif de la sortie et des règles applicables. Une indemnité ne représente pas nécessairement la totalité de la part acquisitive.
Si le vendeur ne respecte pas son engagement
Une rupture ou une inexécution de la part du vendeur peut entraîner la restitution de sommes et une indemnisation, suivant le motif, le contrat et les règles applicables. Les conséquences diffèrent selon que le vendeur ne peut pas exécuter son engagement ou qu’il refuse de vendre malgré une option valablement levée. Conservez les justificatifs de paiement et les échanges liés à la décision d’acheter.
Location-accession classique ou PSLA ?
Le prêt social location-accession, ou PSLA, concerne des opérations encadrées destinées à faciliter l’achat d’une résidence principale. Il ne suffit pas de signer une location-accession pour en bénéficier : le logement et l’opération doivent relever du dispositif, et le ménage doit remplir les conditions requises.
Les ressources sont soumises à des plafonds qui varient notamment selon la composition du foyer et la zone du logement, et qui sont révisés périodiquement.
Le PSLA peut offrir une TVA à 5,5 % et une exonération de taxe foncière pendant 15 ans, sous les conditions du dispositif. Certaines opérations prévoient aussi des garanties de rachat et de relogement : elles ne signifient pas que tout logement sera racheté à n’importe quel prix ni qu’un relogement sera automatique.
| Solution | Quand devient-on propriétaire ? | Point distinctif |
|---|---|---|
| Location classique | Pas d’achat prévu par le bail | Le loyer ne réduit pas automatiquement un prix de vente |
| Location-accession | Après levée de l’option et vente | Une partie de la redevance s’impute sur le prix |
| PSLA | Après la phase d’occupation et la vente | Opération encadrée, soumise notamment à des plafonds de ressources |
| Achat classique | À la signature de la vente | Le financement du prix doit être prêt dès l’acquisition |
Quels avantages et risques pour chaque partie ?
| Pour l’acheteur | Pour le vendeur |
|---|---|
| Occuper le bien avant l’achat et constituer progressivement une avance sur le prix. | Percevoir une redevance pendant l’occupation et toucher des candidats qui préparent leur financement. |
| Connaître le prix convenu à l’avance, mais supporter le risque de payer plus que la valeur du marché si celle-ci baisse. | Connaître le prix convenu, mais ne pas profiter pleinement d’une éventuelle hausse du marché. |
| Devoir obtenir le financement du solde et assumer les frais même si l’épargne constituée reste faible. | Attendre la vente pour recevoir le solde et accepter le risque que l’occupant ne lève pas l’option. |
Le dispositif peut convenir à un jeune ménage, à un indépendant ou à une personne disposant de peu d’apport si la période d’occupation permet réellement de consolider le dossier. Il est moins adapté si le budget ne permet pas de payer à la fois la redevance, les charges et les dépenses futures, ou si le crédit reste hors de portée à l’échéance.
Financement : quel apport et quel prêt prévoir ?
Un apport important n’est pas toujours exigé au départ. La part acquisitive peut réduire le prix restant à payer ; elle ne remplace pas nécessairement toute l’épargne attendue pour les frais et le financement.
Le solde peut être couvert par un prêt immobilier classique et, sous conditions, par des prêts réglementés comme le prêt à taux zéro ou un prêt accession. Le PSLA obéit à ses propres conditions. Dans tous les cas, le prêteur étudie les revenus, les dettes et la capacité de remboursement : la signature du contrat de location-accession ne vaut pas accord de crédit.
Avant de vous engager, préparez vos justificatifs de revenus, relevés de comptes, crédits en cours et épargne disponible. Évaluez le montant empruntable dès le départ, puis actualisez votre plan pendant l’occupation. Prévoyez aussi une marge pour les frais de vente et les imprévus, sans supposer que toute la redevance sera récupérée.
La checklist avant de signer
- Prix et calendrier : identifiez le prix de vente, la date d’entrée, la durée d’occupation et la possibilité d’acheter plus tôt.
- Redevance : distinguez les deux parts mensuelles et calculez l’avance qui sera effectivement constituée à la date envisagée.
- Sommes initiales : repérez le traitement de la réservation ou de l’acompte, y compris en cas d’échec du projet.
- Financement : comparez le solde à payer à votre capacité d’emprunt estimée et ajoutez les frais d’acquisition et de crédit.
- Charges : repérez qui paie l’assurance, la taxe foncière, la copropriété et chaque catégorie de travaux.
- Sortie du contrat : relevez les délais de levée d’option, les conditions de départ, de restitution et d’indemnisation.
- PSLA : identifiez les conditions d’accès et le contenu précis des garanties et avantages attachés à l’opération.
Le notaire, qui authentifie l’acte, doit éclairer les deux parties sur la portée de leurs engagements, en particulier si le prêt est refusé ou si l’une des parties met fin au contrat.
- Formation immobilier en ligne : quel parcours choisir selon votre projet ? - 18 novembre 2026
- Location-vente immobilière : fonctionnement, coûts et conditions - 17 novembre 2026
- Cabanon de jardin en bois : surface, prix et critères de choix - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Diagnostic de toiture : de 90 € à 1 300 € pour éviter des travaux à 20 000 €
 Surélévation de maison ancienne : comment sécuriser votre projet sans fragiliser la structure
 Prix surélévation maison 40m2 : budget, techniques et facteurs de coût
 Prix du pavage au m² : de 25 à 180 € selon le matériau, le sol et l’usage