Formations en investissement immobilier : laquelle choisir ?
Les formations en investissement immobilier servent à apprendre à choisir un bien, calculer sa rentabilité, préparer son financement et gérer sa location. Pour investir à titre personnel, un diplôme n’est pas indispensable : une formation courte et pratique peut suffire à acquérir les bases. Les cours privés coûtent de quelques centaines à plusieurs milliers d’euros, tandis que les ressources gratuites permettent déjà de commencer.
Le bon choix dépend surtout de votre projet. Un débutant a besoin de comprendre les chiffres et les risques ; un investisseur qui possède déjà un bien peut chercher un module ciblé sur les travaux ou la fiscalité.
À quoi sert une formation en investissement immobilier ?
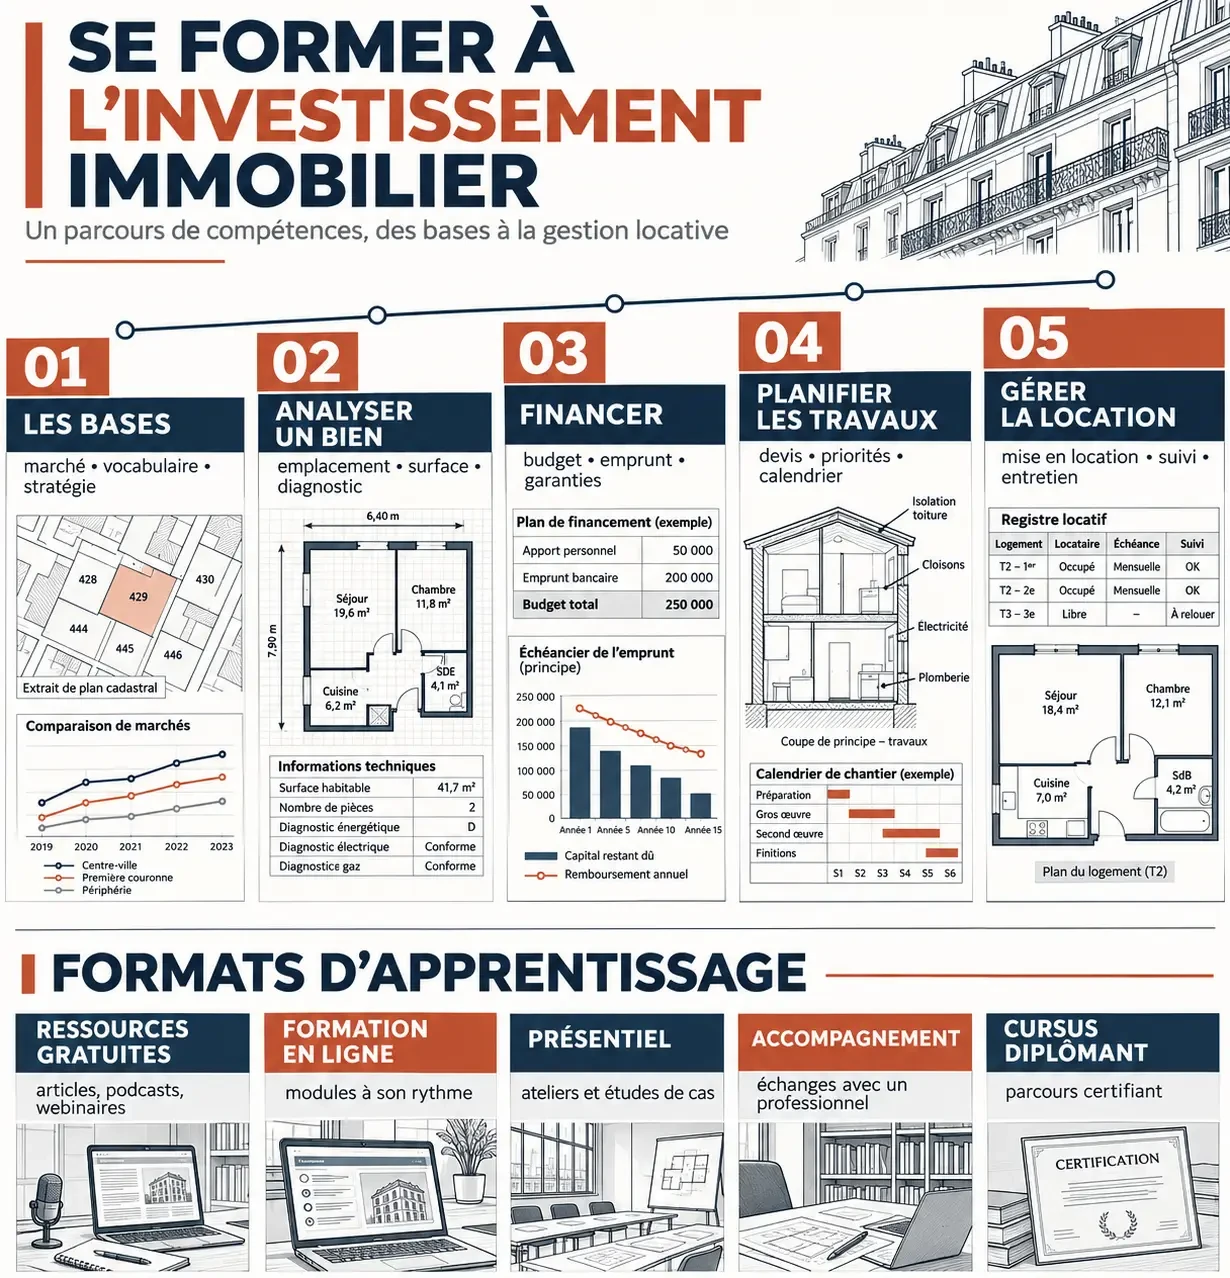
Une formation vous apprend à passer d’une idée à un projet chiffré. Elle peut couvrir la recherche d’un logement, la négociation, le crédit, les travaux et la mise en location. Certaines se concentrent sur une étape, d’autres suivent le projet jusqu’à la gestion du locataire.
Commencez par définir votre objectif : obtenir un revenu complémentaire, préparer votre retraite, construire un patrimoine ou viser une plus-value à la revente. Précisez aussi le temps que vous pouvez consacrer à la recherche et à la gestion. Un parking, une colocation et un local commercial ne demandent ni les mêmes connaissances ni la même implication.
Une formation explique une méthode ; elle ne choisit pas le bien à votre place. Un accompagnement opérationnel va plus loin : il peut inclure l’analyse de votre projet ou une aide pendant les étapes d’achat.
Quelles compétences doit couvrir le programme ?
Choisir une stratégie et analyser le marché
Le programme doit vous aider à comparer la location vide, la location meublée et la colocation, mais aussi à comprendre les particularités d’un parking ou d’un local professionnel. L’achat-revente poursuit une logique différente : le résultat dépend notamment du prix d’achat, des travaux, des frais et du prix de sortie.
Pour un projet locatif, apprenez à estimer un loyer réaliste à partir de biens comparables, puis à étudier la demande et le risque de vacance. Un prix d’achat bas ne compense pas forcément une difficulté à trouver un locataire. La formation doit aussi montrer comment examiner l’état du logement, de l’immeuble et les travaux prévisibles.
Calculer rendement et trésorerie
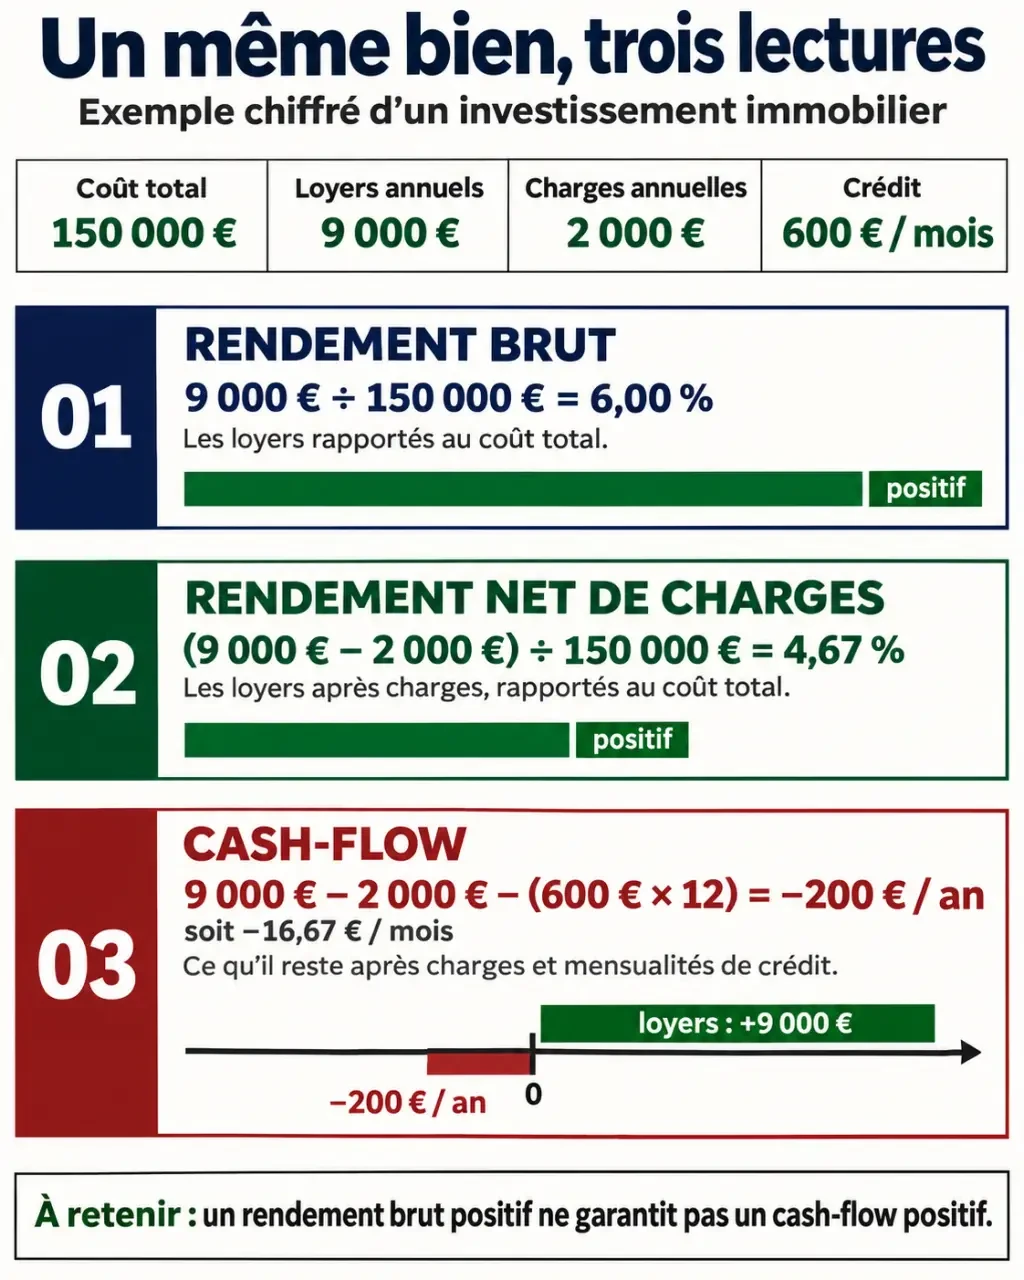
Trois indicateurs répondent à des questions différentes :
- Le rendement brut rapporte le loyer annuel au coût d’acquisition. Il permet une première comparaison, sans mesurer toutes les dépenses.
- Le rendement net de charges retire du loyer les dépenses retenues dans le calcul. Il faut préciser lesquelles pour comparer deux biens.
- Le cash-flow mesure la trésorerie restante après les encaissements et les décaissements, dont les mensualités du crédit. Il peut être négatif même si le bien produit des loyers.
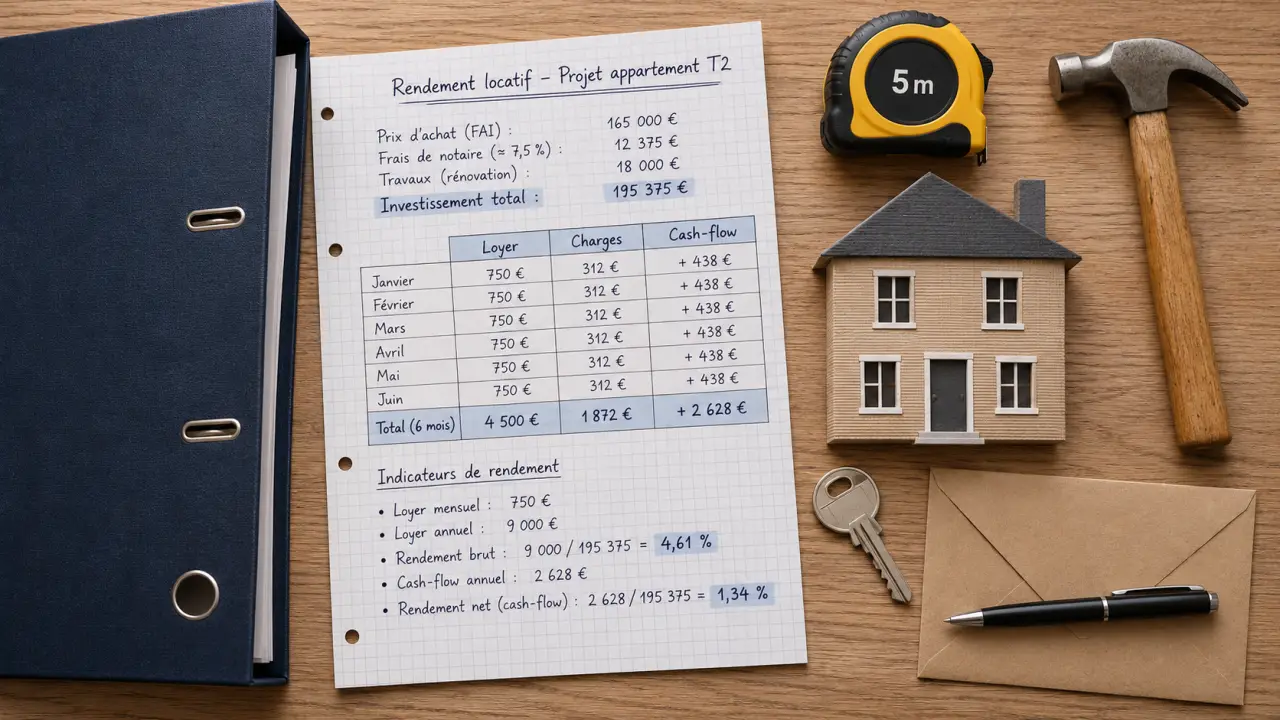
Prenons un achat fictif à 150 000 €, frais et travaux compris, loué 750 € par mois. Le loyer annuel de 9 000 € donne un rendement brut de 6 %. Si les charges annuelles non récupérées sur le locataire représentent 2 000 €, le rendement net de ces charges descend à environ 4,7 %, avant impôt et crédit.
Avec une mensualité de crédit fictive de 600 €, la trésorerie annuelle serait de 9 000 − 2 000 − 7 200 = −200 € avant impôt. Ce calcul suppose douze mois de loyers encaissés et n’inclut pas d’autres dépenses imprévues. Il montre pourquoi un rendement brut attractif ne suffit pas à juger un projet.
Une bonne formation vous fait aussi construire une simulation sur cinq ou dix ans : variation des charges, période sans locataire, entretien et éventuelle revente. Pour comparer des projets de durée différente, le taux de rendement interne, ou TRI, aide à intégrer le calendrier des flux d’argent et la valeur de sortie. Il reste fondé sur des hypothèses, pas sur un résultat garanti.
Comprendre la fiscalité et préparer le financement
Le traitement fiscal dépend notamment de la location vide ou meublée et de la façon de détenir le bien. Le programme doit expliquer les principes du micro-foncier, du micro-BIC et du régime réel, ainsi que les notions de loueur en meublé non professionnel ou professionnel, dites LMNP et LMP. Il doit aussi présenter les conséquences possibles d’un achat en société, dont l’impôt sur les sociétés.
Pour le financement, cherchez des exercices sur l’apport, la capacité de remboursement, le coût du crédit et de l’assurance. Un business plan rassemble le prix, les frais, les travaux, les loyers et les charges prévus : il sert à présenter un projet cohérent à une banque.
L’emprunt peut augmenter l’effet de levier : vous mobilisez moins d’argent personnel pour acheter un bien. Il ajoute aussi des mensualités et amplifie les difficultés si les loyers ou le prix de revente sont inférieurs aux prévisions. Sans apport ou avec une capacité d’emprunt limitée, commencez par établir un budget crédible plutôt que par acheter une formation promettant un financement assuré.
Maîtriser travaux et gestion locative
Un cours utile apprend à comparer des devis, repérer les postes oubliés et prévoir une réserve pour imprévus. Il explique aussi comment choisir des artisans, organiser les interventions et suivre le chantier. L’aménagement et la décoration ont leur place dans le budget, mais ne doivent pas masquer les travaux techniques nécessaires.
Enfin, le programme doit couvrir la mise en location, le bail, les charges, l’entretien et les risques d’impayés ou de vacance. Il doit présenter les tâches que vous pouvez assurer vous-même et celles que vous pouvez confier à un professionnel, avec leur coût dans la simulation.
Formation gratuite, payante ou diplômante : quel format choisir ?
| Format | Pour qui ? | Atout et limite |
|---|---|---|
| Ressources gratuites | Débutant qui découvre le sujet | Guides et vidéos permettent de poser les bases ; il faut organiser soi-même son apprentissage. |
| Formation en ligne payante | Salarié ou indépendant qui veut avancer à son rythme | Les cours sont faciles à intégrer à l’emploi du temps ; les échanges et les retours sur votre projet ne sont pas toujours inclus. |
| Présentiel | Personne qui préfère poser des questions en direct | Le cadre facilite les échanges ; les horaires et déplacements sont moins souples. |
| Accompagnement individuel | Investisseur ayant déjà un projet précis | Les conseils portent sur un cas concret ; le périmètre et le prix doivent être clairement définis. |
| Cursus diplômant | Étudiant ou personne visant un métier immobilier | La formation est plus large et longue ; elle ne se limite pas à préparer un achat personnel. |
Le prix d’une formation privée ne suffit pas à juger sa qualité : comparez le nombre d’exercices corrigés, l’accès au formateur et les outils fournis. Un cours composé de vidéos enregistrées et un parcours avec corrections individuelles ne proposent pas le même service. En présentiel, tenez aussi compte des frais de déplacement. Un accompagnement personnalisé représente une prestation distincte ; son prix doit être apprécié au regard des étapes réellement prises en charge.
Pour exercer un métier, un parcours comme le BTS professions immobilières, de niveau bac +2, ou un bachelor immobilier, de niveau bac +3, apporte un enseignement plus large. Pour acheter un logement et le louer à titre personnel, ces années d’études ne sont pas une condition préalable.
Comment choisir une formation adaptée à votre profil ?
Si vous débutez, privilégiez un parcours qui explique les calculs, le vocabulaire et les risques avant de vendre une stratégie complexe. Vous devez pouvoir analyser un bien simple à la fin du programme.
Si vous manquez de temps, une formation en ligne avec exercices et retours sur vos calculs peut être plus utile qu’une longue série de vidéos à regarder seul. Si vous possédez déjà un bien, choisissez plutôt une compétence précise : comparer des devis, améliorer votre simulation ou comprendre les options fiscales.
Si votre objectif est professionnel, étudiez le contenu du cursus et la reconnaissance du diplôme ou de la certification visés. Une attestation de suivi prouve que vous avez suivi une formation ; elle ne constitue pas, à elle seule, un diplôme ni une garantie de compétence.
La checklist avant de payer
- Programme : les modules couvrent-ils votre stratégie, les risques et les étapes jusqu’à la gestion ou à la revente ?
- Pratique : pouvez-vous refaire un calcul complet avec frais, charges, crédit et hypothèse de vacance ? Une correction est-elle prévue ?
- Formateur : son expérience est-elle décrite avec des projets précis ? Explique-t-il aussi ses erreurs et sa méthode ?
- Accompagnement : qui répond aux questions, combien de fois et pendant quelle durée ? Les retours sur votre projet sont-ils compris ?
- Conditions : quels sont le prix total, les éventuels frais supplémentaires, la durée d’accès et les conditions d’annulation ?
- Avis : décrivent-ils le contenu et les résultats d’apprentissage, plutôt que de répéter une promesse de gains ?
Un programme téléchargeable ou un extrait de cours permet de juger le niveau attendu. Un échange avec le formateur aide à distinguer un enseignement adapté d’un argumentaire commercial. Méfiez-vous d’une offre qui présente l’achat comme sans risque ou promet de devenir rentier rapidement : ni les loyers ni la valeur future d’un bien ne sont garantis.
Quelles sont les limites d’une formation ?
Une formation transmet une méthode, pas un résultat. Elle ne connaît ni votre budget ni votre marché local : les loyers, la demande et les prix varient d’une ville à l’autre, et même d’un quartier à l’autre. Un cas d’école ne remplace pas l’étude de vos propres annonces. Les règles fiscales et les conditions de crédit évoluent aussi : un contenu ancien peut être dépassé, d’où l’intérêt de savoir quand les cours ont été mis à jour.
En ligne, les limites dépendent de la formule. Des vidéos enregistrées sans correction ne permettent pas de confronter vos calculs à un regard extérieur. Un forum ou des séances en direct peuvent apporter des réponses, mais ne remplacent pas nécessairement une analyse individuelle de votre projet. Si le parcours est libre, vous devez aussi organiser votre temps et terminer les exercices par vous-même.
Enfin, une formation ne suffit pas pour devenir rentier. Vivre de ses loyers suppose de constituer un patrimoine assez important pour que les revenus nets couvrent vos dépenses. Cela demande en général de nombreuses années, de l’apport et un endettement que vous devez pouvoir rembourser. Le premier achat, les premiers travaux et le premier locataire restent des apprentissages que seule la pratique apporte.
Quelles alternatives à une formation pour investir ?
Vous pouvez commencer par lire des guides, suivre des contenus gratuits et construire un tableau pour analyser plusieurs annonces. Pour chacune, inscrivez le prix, les frais, le budget travaux, le loyer envisagé et les charges. Calculez ensuite le rendement et la trésorerie avec une hypothèse prudente de vacance.
Cette méthode demande du temps et ne fournit pas toujours de correction. Un accompagnement ponctuel peut alors servir à examiner un devis, une simulation ou une question fiscale. Autre option : l’investissement clé en main, où un prestataire prend en charge certaines étapes du projet. Ce n’est pas une formation : vous achetez un service, dont les frais et le périmètre doivent entrer dans votre calcul.
- Formations en investissement immobilier : laquelle choisir ? - 8 novembre 2026
- Connecter une caméra de surveillance à son téléphone : du QR code au test à distance - 7 novembre 2026
- Nettoyage naturel de la vitre d’insert : enlever la suie sans rayer le verre - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Vide maison gratuit : 3 critères pour transformer vos encombrants en opération neutre
 Prix d’un toit en chaume : de 150 à 260 €/m² pour une toiture de 50 ans
 Durée de vie d’un toit de chaume : 5 facteurs pour atteindre 50 ans de sérénité
 Portail sur rue : ouverture intérieure, recul à prévoir et PLU à vérifier